Domain kredit-mit-schufa.de kaufen?
Wir ziehen mit dem Projekt
kredit-mit-schufa.de um.
Sind Sie am Kauf der Domain
kredit-mit-schufa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredit-mit-schufa.de kaufen?
Wie ist der Schufa-Score für Leasing oder Finanzierung?
Der Schufa-Score für Leasing oder Finanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Antragstellers, seinem Einkommen und seiner bisherigen Zahlungshistorie. Je besser der Schufa-Score ist, desto wahrscheinlicher ist es, dass eine Leasing- oder Finanzierungsanfrage positiv bewertet wird. Es gibt jedoch keine festgelegte Mindestpunktzahl, die für eine Bewilligung erforderlich ist, da dies von den individuellen Richtlinien der jeweiligen Leasing- oder Finanzierungsgesellschaft abhängt. **
Welche Bonität für Leasing?
Welche Bonität wird für Leasing benötigt? Die Bonität ist ein wichtiger Faktor bei der Entscheidung eines Leasinggebers, ob er einem potenziellen Leasingnehmer ein Leasingangebot machen möchte. Eine gute Bonität zeigt dem Leasinggeber, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zuverlässig zu bezahlen. Eine schlechte Bonität kann dazu führen, dass der Leasinggeber das Risiko eines Zahlungsausfalls als zu hoch einschätzt und daher kein Leasingangebot macht. Es ist daher ratsam, vor der Beantragung eines Leasingvertrags seine Bonität zu überprüfen. **

Ähnliche Suchbegriffe für Leasing
Top-Angebote
Produkte zum Begriff Leasing:
-
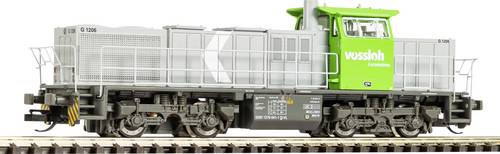
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.132,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
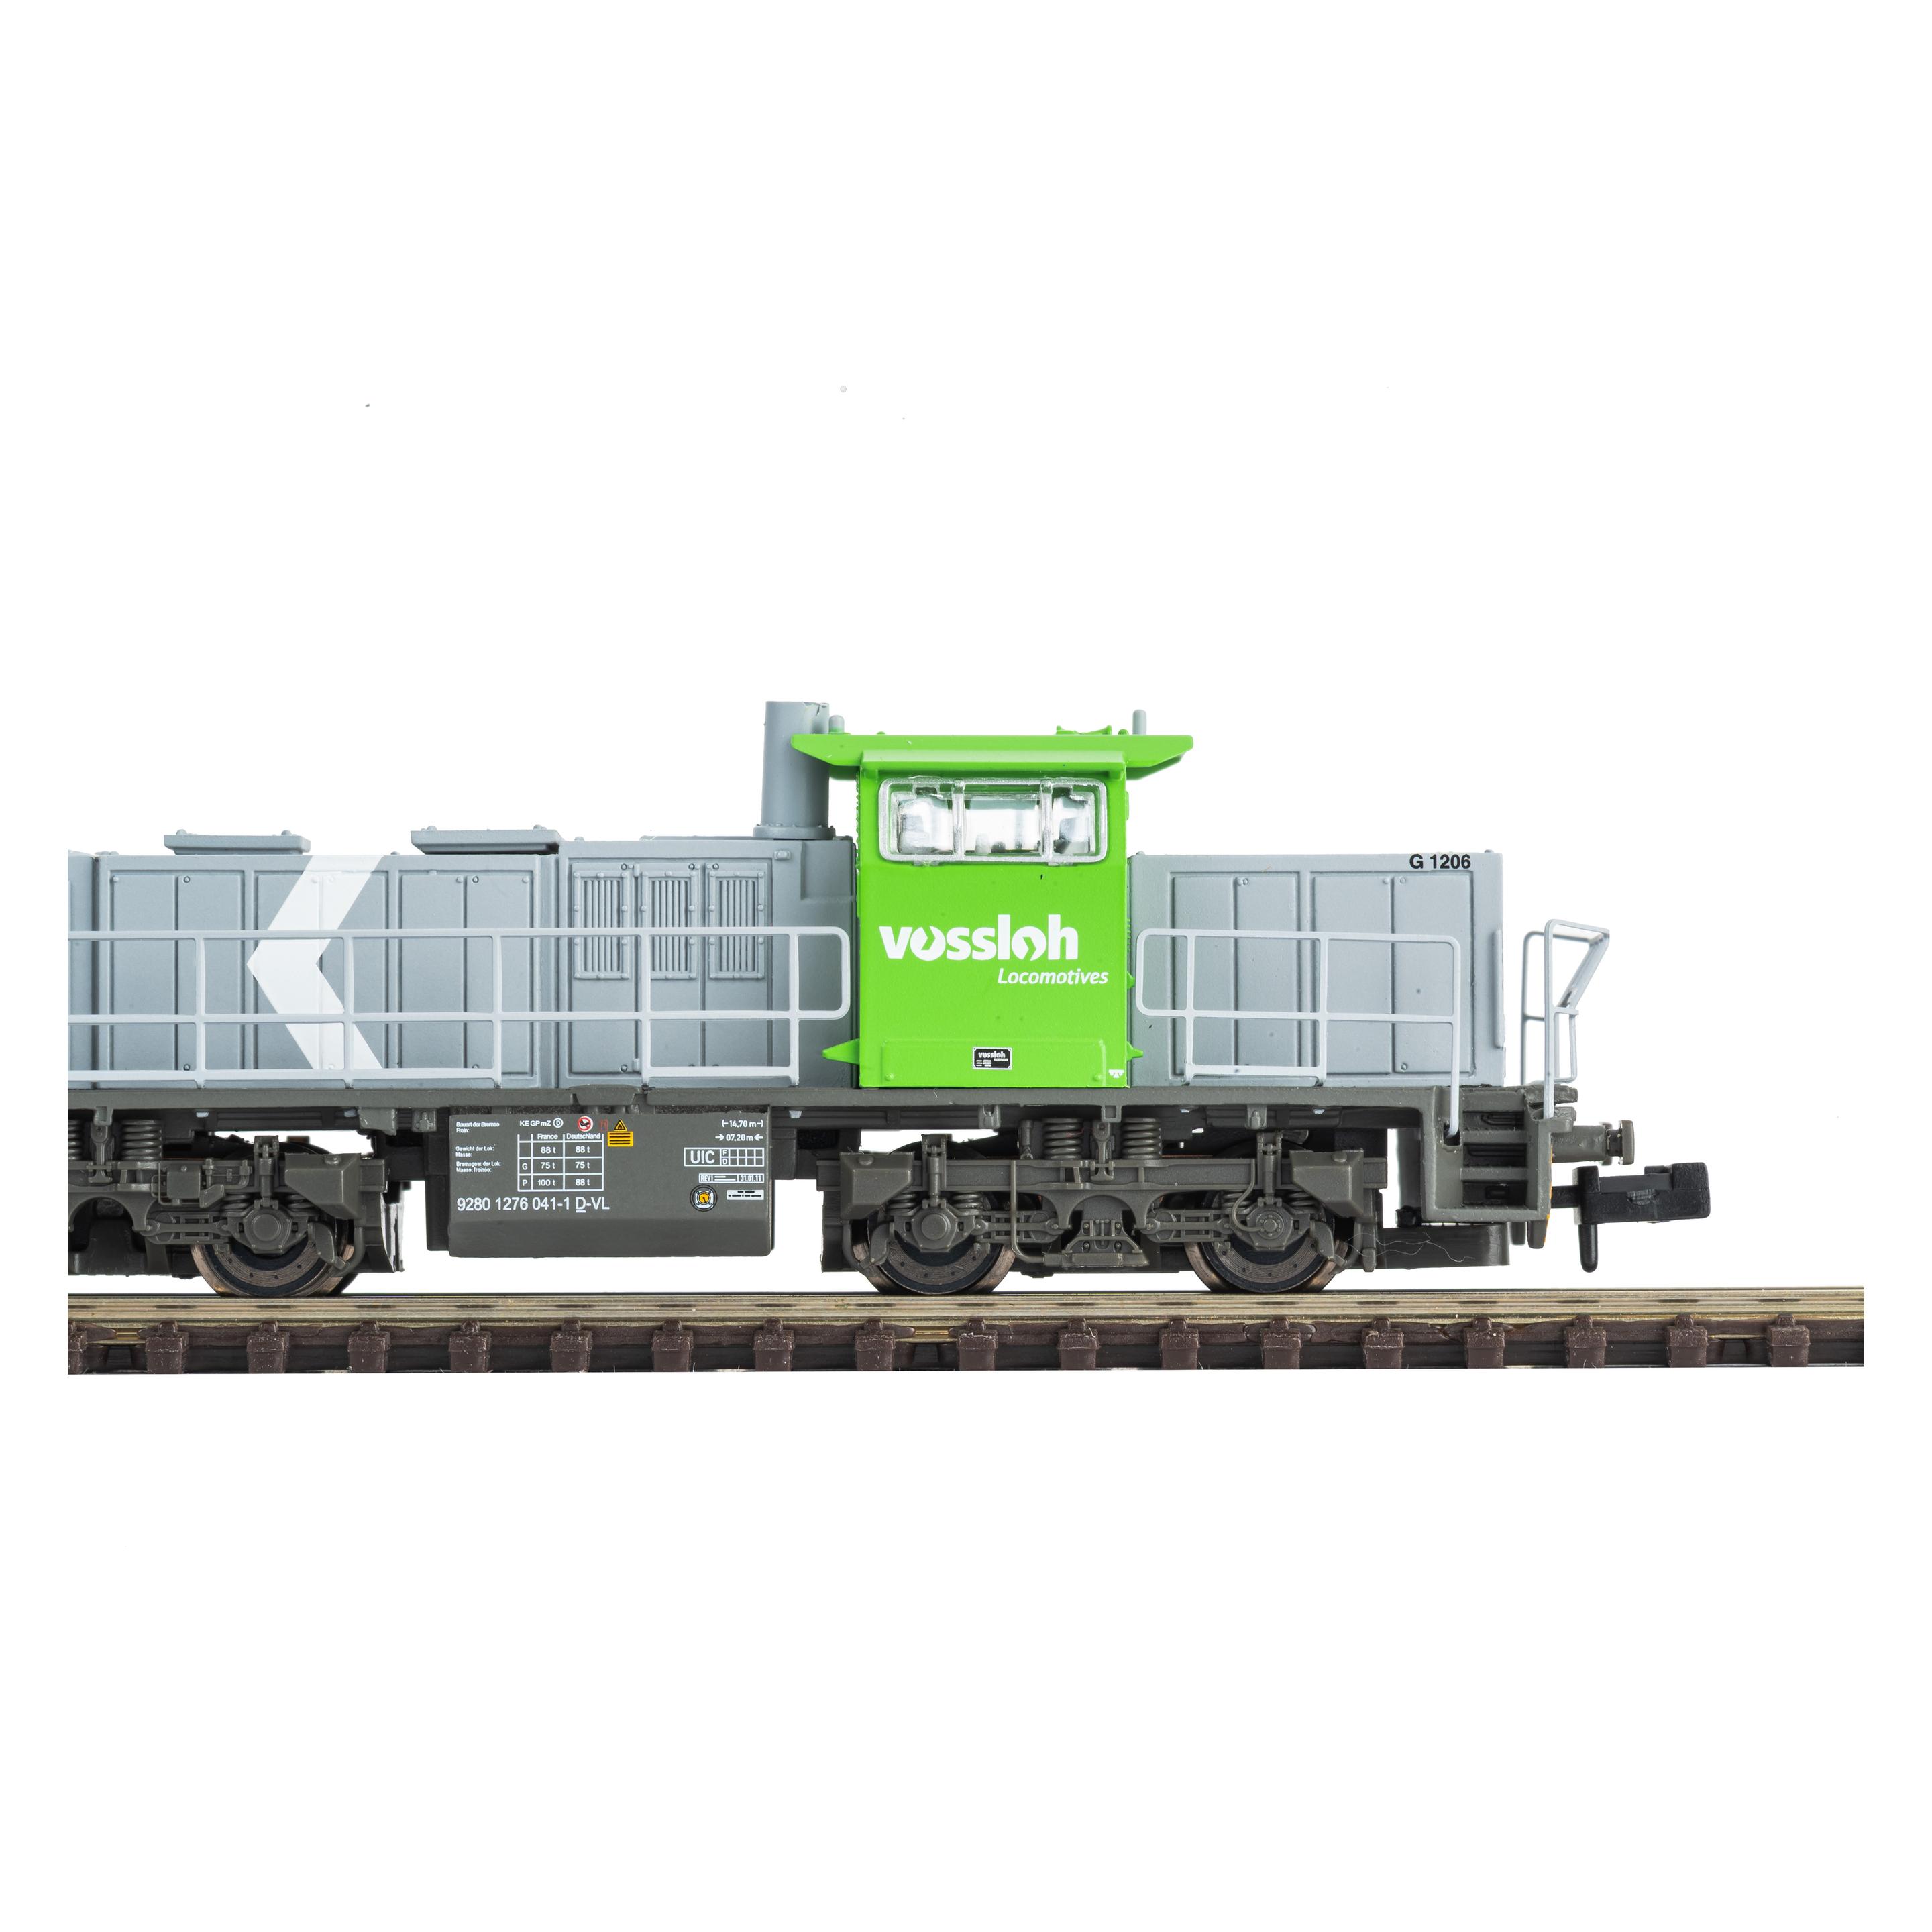
PIKO 40487 N Diesellok G1206 Vossloh "Leasing", Privat, Ep. VINeuheit 2026:Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb. Geeignet für Spurgröße N154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
-
Wird beim Leasing die Bonität geprüft?
Ja, beim Leasing wird in der Regel die Bonität des Leasingnehmers geprüft. Die Leasinggesellschaft möchte sicherstellen, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zu bezahlen. Dazu werden oft Informationen wie Einkommen, Ausgaben und Kreditwürdigkeit des Leasingnehmers überprüft. Eine positive Bonitätsprüfung kann dazu führen, dass der Leasingvertrag schneller genehmigt wird und bessere Konditionen angeboten werden. In einigen Fällen kann eine schlechte Bonität jedoch dazu führen, dass der Leasingantrag abgelehnt wird oder höhere Zinsen verlangt werden. **
-
Ist Leasing trotz Schufa möglich?
Ist Leasing trotz Schufa möglich? Ja, es ist grundsätzlich möglich, ein Auto zu leasen, auch wenn man negative Einträge bei der Schufa hat. Allerdings kann es schwieriger sein, einen Leasingvertrag abzuschließen, da die Bonitätsprüfung strenger ausfallen kann. Es gibt spezielle Leasinganbieter, die sich auf Kunden mit schlechter Bonität spezialisiert haben und möglicherweise auch Leasingverträge trotz negativer Schufa anbieten. Es ist ratsam, sich vorab über die verschiedenen Möglichkeiten zu informieren und gegebenenfalls einen Berater zu konsultieren, um die besten Optionen zu finden. Letztendlich hängt es von der jeweiligen Situation und dem Leasingunternehmen ab, ob ein Leasingvertrag trotz Schufa möglich ist. **
-
Wird beim Leasing die Schufa abgefragt?
Ja, in der Regel wird bei einem Leasingvertrag die Schufa abgefragt, um die Bonität des potenziellen Leasingnehmers zu überprüfen. Die Schufa-Auskunft gibt Auskunft über die Zahlungsfähigkeit und -historie einer Person. Eine positive Schufa-Auskunft kann die Chancen auf einen Leasingvertrag erhöhen, während eine negative Schufa-Auskunft die Genehmigung erschweren kann. Die Abfrage der Schufa dient dem Leasinggeber dazu, das Ausfallrisiko zu minimieren und sicherzustellen, dass der Leasingnehmer die monatlichen Raten fristgerecht bezahlen kann. Es ist daher ratsam, vor Abschluss eines Leasingvertrags seine eigene Schufa-Auskunft zu überprüfen, um mögliche Probleme im Voraus zu erkennen. **


Was ist besser Kredit oder Leasing?
Was ist besser Kredit oder Leasing? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel deinen finanziellen Möglichkeiten, deinem langfristigen Bedarf und deiner Flexibilität. Beim Kredit zahlst du das Fahrzeug über einen bestimmten Zeitraum ab und besitzt es danach vollständig, während du beim Leasing monatliche Raten zahlst, aber das Fahrzeug am Ende der Laufzeit zurückgeben musst. Kredit kann langfristig günstiger sein, während Leasing oft niedrigere monatliche Raten bietet und eine einfachere Möglichkeit bietet, regelmäßig ein neues Fahrzeug zu fahren. Letztendlich hängt die Entscheidung davon ab, was für dich persönlich am besten passt. **
Was ist besser Leasing oder Kredit?
Was ist besser Leasing oder Kredit? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel deinen finanziellen Möglichkeiten, deinem langfristigen Bedarf und deiner Präferenz für Eigentum. Beim Leasing zahlst du in der Regel niedrigere monatliche Raten, behältst aber am Ende der Laufzeit kein Eigentum. Mit einem Kredit kannst du das Fahrzeug am Ende besitzen, zahlst aber möglicherweise höhere monatliche Raten. Es ist wichtig, beide Optionen sorgfältig zu prüfen und zu entscheiden, welche am besten zu deinen Bedürfnissen passt. **
Top-Angebote
Produkte zum Begriff Leasing:
-
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.174,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G1206, Vossloh Leasing, Ep. VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders. Geeignet für Spurgröße TT133,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.132,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PIKO 40487 N Diesellok G1206 Vossloh "Leasing", Privat, Ep. VINeuheit 2026:Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb. Geeignet für Spurgröße N154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie ist der Schufa-Score für Leasing oder Finanzierung?
Der Schufa-Score für Leasing oder Finanzierung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bonität des Antragstellers, seinem Einkommen und seiner bisherigen Zahlungshistorie. Je besser der Schufa-Score ist, desto wahrscheinlicher ist es, dass eine Leasing- oder Finanzierungsanfrage positiv bewertet wird. Es gibt jedoch keine festgelegte Mindestpunktzahl, die für eine Bewilligung erforderlich ist, da dies von den individuellen Richtlinien der jeweiligen Leasing- oder Finanzierungsgesellschaft abhängt. **
-
Welche Bonität für Leasing?
Welche Bonität wird für Leasing benötigt? Die Bonität ist ein wichtiger Faktor bei der Entscheidung eines Leasinggebers, ob er einem potenziellen Leasingnehmer ein Leasingangebot machen möchte. Eine gute Bonität zeigt dem Leasinggeber, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zuverlässig zu bezahlen. Eine schlechte Bonität kann dazu führen, dass der Leasinggeber das Risiko eines Zahlungsausfalls als zu hoch einschätzt und daher kein Leasingangebot macht. Es ist daher ratsam, vor der Beantragung eines Leasingvertrags seine Bonität zu überprüfen. **
-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
-
Wird beim Leasing die Bonität geprüft?
Ja, beim Leasing wird in der Regel die Bonität des Leasingnehmers geprüft. Die Leasinggesellschaft möchte sicherstellen, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zu bezahlen. Dazu werden oft Informationen wie Einkommen, Ausgaben und Kreditwürdigkeit des Leasingnehmers überprüft. Eine positive Bonitätsprüfung kann dazu führen, dass der Leasingvertrag schneller genehmigt wird und bessere Konditionen angeboten werden. In einigen Fällen kann eine schlechte Bonität jedoch dazu führen, dass der Leasingantrag abgelehnt wird oder höhere Zinsen verlangt werden. **
Ähnliche Suchbegriffe für Leasing
-
Wöltje, Jörg: FinanzierungFinanzierung , Kurzlehrbuch mit eLearning-Kurs , Teile für Oldtimer-Traktoren > Spezielle Fahrzeug-Teile , Erscheinungsjahr: 20240812, Produktform: Kartoniert, Autoren: Wöltje, Jörg, Seitenzahl/Blattzahl: 184, Keyword: Aktiengesellschaft; Außenfinanzierung; Beteiligungsfinanzierung; Bezugsrecht; Derivate; Finanzierungsarten; Finanzierungsregeln; Finanzkennzahlen; Innenfinanzierung; Kapitalerhöhung; Kreditfinanzierung; Leverage-Effekt; Liquidität; Mezzanine Finanzinstrumente; Rentabilität; Termingeschäfte, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 217, Breite: 146, Höhe: 13, Gewicht: 304, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: FinanzierungFinanzierung , Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Finanzierung und des Finanzierungsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Finanzierung von Unternehmen werden die einzelnen Instrumente der Außen- und Innenfinanzierung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert. Darüber hinaus wird insbesondere auch auf derivative Finanzinstrumente eingegangen. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Überblick über die Finanzierungstheorie Systematisierung der Finanzierungsarten und der Konditionenvereinbarungen der Außenfinanzierung Außenfinanzierung durch Eigenkapital (Einlagenfinanzierung) Außenfinanzierung durch Fremdkapital (Kreditfinanzierung) Außenfinanzierung durch mezzanines Kapital Sonderformen der Außenfinanzierung (Leasing, Crowdfunding, Mikrofinanzierung, Mitarbeiterbeteiligung, Unternehmensnachfolge) Finanzierung mittels derivativer Finanzinstrumente Überblick über das Börsenwesen Innenfinanzierung Liquidität und Finanzplanung Theorien bezüglich der Gestaltung der Kapitalstruktur eines Unternehmens , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4., vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20230120, Produktform: Leinen, Beilage: gebunden, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Auflage: 23004, Auflage/Ausgabe: 4., vollständig überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 596, Abbildungen: mit 168 Abbildungen, Keyword: Finanzwirtschaft; Finanzierungstheorie; Finanzierungsmanagement; Finanzmanagement; Finanzierungsarten; Kredit; Außenfinanzierung; Kapital; Innenfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLIII, Seitenanzahl: 596, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, GmbH, Verlag, Länge: 245, Breite: 170, Höhe: 45, Gewicht: 1242, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2329010, Vorgänger EAN: 9783800650538 9783800636259 9783800626250, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 14467844,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Leasing trotz Schufa möglich?
Ist Leasing trotz Schufa möglich? Ja, es ist grundsätzlich möglich, ein Auto zu leasen, auch wenn man negative Einträge bei der Schufa hat. Allerdings kann es schwieriger sein, einen Leasingvertrag abzuschließen, da die Bonitätsprüfung strenger ausfallen kann. Es gibt spezielle Leasinganbieter, die sich auf Kunden mit schlechter Bonität spezialisiert haben und möglicherweise auch Leasingverträge trotz negativer Schufa anbieten. Es ist ratsam, sich vorab über die verschiedenen Möglichkeiten zu informieren und gegebenenfalls einen Berater zu konsultieren, um die besten Optionen zu finden. Letztendlich hängt es von der jeweiligen Situation und dem Leasingunternehmen ab, ob ein Leasingvertrag trotz Schufa möglich ist. **
-
Wird beim Leasing die Schufa abgefragt?
Ja, in der Regel wird bei einem Leasingvertrag die Schufa abgefragt, um die Bonität des potenziellen Leasingnehmers zu überprüfen. Die Schufa-Auskunft gibt Auskunft über die Zahlungsfähigkeit und -historie einer Person. Eine positive Schufa-Auskunft kann die Chancen auf einen Leasingvertrag erhöhen, während eine negative Schufa-Auskunft die Genehmigung erschweren kann. Die Abfrage der Schufa dient dem Leasinggeber dazu, das Ausfallrisiko zu minimieren und sicherzustellen, dass der Leasingnehmer die monatlichen Raten fristgerecht bezahlen kann. Es ist daher ratsam, vor Abschluss eines Leasingvertrags seine eigene Schufa-Auskunft zu überprüfen, um mögliche Probleme im Voraus zu erkennen. **
-
Was ist besser Kredit oder Leasing?
Was ist besser Kredit oder Leasing? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel deinen finanziellen Möglichkeiten, deinem langfristigen Bedarf und deiner Flexibilität. Beim Kredit zahlst du das Fahrzeug über einen bestimmten Zeitraum ab und besitzt es danach vollständig, während du beim Leasing monatliche Raten zahlst, aber das Fahrzeug am Ende der Laufzeit zurückgeben musst. Kredit kann langfristig günstiger sein, während Leasing oft niedrigere monatliche Raten bietet und eine einfachere Möglichkeit bietet, regelmäßig ein neues Fahrzeug zu fahren. Letztendlich hängt die Entscheidung davon ab, was für dich persönlich am besten passt. **
-
Was ist besser Leasing oder Kredit?
Was ist besser Leasing oder Kredit? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel deinen finanziellen Möglichkeiten, deinem langfristigen Bedarf und deiner Präferenz für Eigentum. Beim Leasing zahlst du in der Regel niedrigere monatliche Raten, behältst aber am Ende der Laufzeit kein Eigentum. Mit einem Kredit kannst du das Fahrzeug am Ende besitzen, zahlst aber möglicherweise höhere monatliche Raten. Es ist wichtig, beide Optionen sorgfältig zu prüfen und zu entscheiden, welche am besten zu deinen Bedürfnissen passt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.